銀行や郵便局のATMで記帳しようとしたら、「通帳の最終ページまで印字されてしまって、これ以上記帳できない!」と焦った経験はありませんか?
給与の振り込みや公共料金の引き落としなど、日々の生活で欠かせない口座の履歴ですが、いざ通帳がいっぱいになると、窓口の営業時間内に足を運ぶべきなのか、それともATMでサクッと新しいものに切り替えられるのか、意外と迷ってしまうものです。
この記事では、通帳がいっぱいになった際の具体的な手続き方法から、役割を終えた古い通帳の安全な処分方法までを徹底的に解説します。
💡4つのベネフィット
- 銀行やゆうちょ銀行のATMでスムーズに「通帳繰越」を行う手順がわかる
- 窓口での手続きに必要な持ち物が事前にわかり、二度手間を防げる
- 溜まってしまった古い通帳の「安全で正しい捨て方」と「保管期間の目安」が把握できる
- 通帳記帳の手間をなくす「Web通帳」への移行メリットが理解でき、今後の家計管理が楽になる
それでは、通帳がいっぱいになったときに取るべき行動について、順を追って詳しく見ていきましょう。
通帳いっぱいになったら?ゆうちょやATMでの「通帳繰越」のやり方と必要なもの
- そもそも「通帳繰越」とは?いっぱいになる前に知っておくべき基本知識
- 通帳いっぱいになったらATMでできる?通帳繰越のやり方と手順
- ゆうちょ銀行の通帳がいっぱいになったら?特有のルールと注意点
- 窓口で確実!通帳繰越を行う際に「必要なもの」一覧と準備
- 要注意!通帳記帳で溜めすぎた場合、どうなる?(合算記帳のリスク)
- 通帳を新しくしたい!余白ありでも繰越・再発行は可能なのか?
長年使ってきた通帳が最後の行まで埋まってしまった場合、新しい通帳を発行して残高や履歴を引き継ぐ手続きが必要です。まずは、基本となる「通帳繰越(つうちょうくりこし)」の仕組みと、具体的な手順について徹底的に解説していきます。
そもそも「通帳繰越」とは?いっぱいになる前に知っておくべき基本知識
「通帳繰越(つうちょうくりこし)」とは、記帳欄の最終ページまで印字がいっぱいになった、あるいは裏表紙の磁気ストライプが読み取れなくなって使えなくなった古い通帳から、まっさらな新しい通帳へと口座情報を完全に引き継ぐ手続きのことを指します。通帳が新しくなっても、あなたの「口座番号」「店番号(支店名)」「登録している暗証番号」などは一切変わらず、そのまま新しい通帳へと移行されるので安心してください。
通帳というものは、表紙の裏などに目には見えない黒い帯状の「磁気ストライプ」が埋め込まれています。ATMはこの磁気情報を読み取ることで、あなたのアカウントを特定し、最新の取引履歴をカタカタと印字していく仕組みになっています。
そして、最終ページの最後の行まで印字が完了すると、ATMの画面に「通帳がいっぱいです」「窓口または繰越対応ATMで新しい通帳に切り替えてください」といったエラーメッセージや案内が表示され、そのまま古い通帳がポンッと返却されます。それ以降の新しい取引履歴は、新しい通帳を発行するまで一切印字できなくなります。
私も以前、月末の支払いや引き落としが重なる忙しいタイミングでATMに並んでいたとき、突然「通帳がいっぱいです」と表示されて後ろの人を待たせてしまい、とても焦った経験があります。多くの場合、通帳をパラパラとめくっていれば、最後のページに差し掛かった段階で「そろそろいっぱいになるな」と事前に気づくことができるはずです。
完全に埋まってしまってから慌てて銀行に駆け込むのではなく、残り1〜2ページになった時点で、次に銀行や郵便局へ行く際に「繰越手続きが必要になるな」と意識しておくのがベストです。そうすれば、給料日などの混雑する日を避けて、自分のペースでスムーズに対応することができますよ。
通帳いっぱいになったらATMでできる?通帳繰越のやり方と手順
「平日の昼間は仕事があって、なかなか15時までに銀行の窓口へ行く時間なんて作れない!」という方にとって、無人のATMで通帳繰越ができるかどうかは非常に重要なポイントですよね。結論からハッキリ言いますと、現在では多くのメガバンク(三菱UFJ、三井住友、みずほなど)や地方銀行、そしてゆうちょ銀行で、専用の機能を備えた「通帳繰越対応ATM」を使えば、誰でも簡単にその場で通帳繰越が可能です。
ただし、すべてのATMでできるわけではありません。コンビニエンスストア(セブンイレブンやローソンなど)に設置されている小型のATMや、スーパーなどの商業施設の片隅にある簡易的なATMには、そもそも「通帳の挿入口」が存在しないため、通帳繰越どころか記帳すら行うことができません。ATMで繰越を行いたい場合は、必ず「金融機関の支店内に設置されている大型のATM」や「無人ATMコーナー(店舗外キャッシュコーナー)に設置されているフルスペックのATM」を探す必要があります。
【ATMでの通帳繰越の具体的な手順】
- まずは「通帳繰越」に対応しているATMの前に立ちます(画面やATM本体に「通帳繰越できます」というステッカーが貼られていることが多いです)。
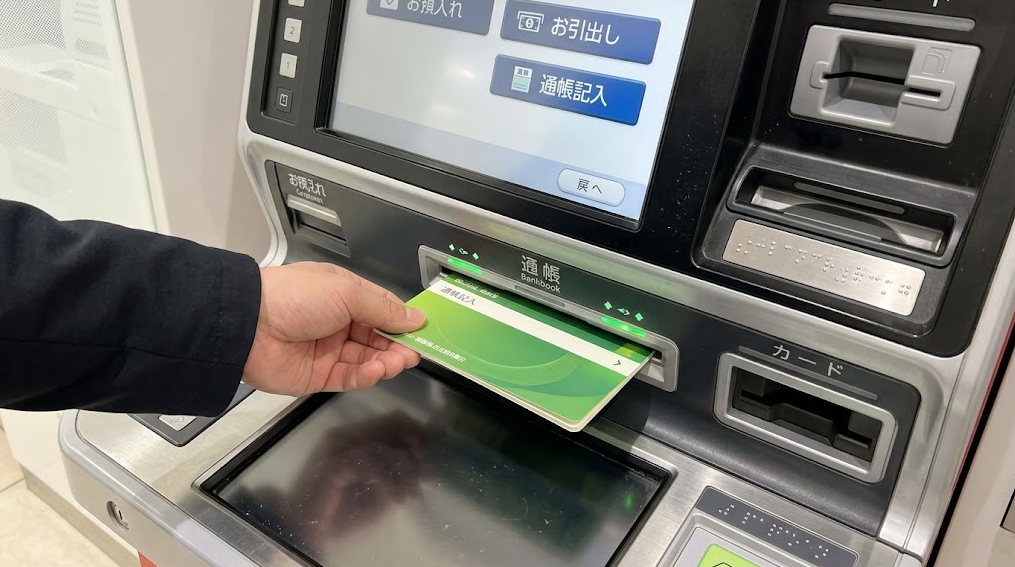
- ATM画面の最初のメニューから、「通帳記入・繰越」または単に「通帳繰越」というボタンをタッチします。
- 画面の音声や案内に従って、いっぱいになった古い通帳を開いた状態(最後の印字ページ、または指定された開き方)で挿入します。
- ATMの内部で機械が磁気情報の読み取りを行い、新しい通帳の白紙ページへ顧客情報の印字が始まります。この時、ウィーンという機械音が鳴り、発行完了までに1〜2分程度時間がかかりますので、焦らず待ちましょう。
- 新しい通帳(新品)と、パンチ穴が開けられたり「済」印が印字された古い通帳の「2冊」が機械から出てくるので、絶対に忘れずに両方とも受け取ります。
注意点として、キャラクターが描かれたデザイン通帳を選択している場合、ATMで繰越を行うと、機械の中に入っている「通常デザインの通帳」で強制的に発行されてしまう銀行が少なくありません。「どうしても可愛いキャラクターの通帳を使い続けたい!」というデザインへのこだわりがある方は、面倒でも窓口へ出向いて指定の手続きを行うことを強くおすすめします。
ゆうちょ銀行の通帳がいっぱいになったら?特有のルールと注意点
全国津々浦々、どこにでもある「ゆうちょ銀行(郵便局)」をメインバンクとして利用している方は非常に多いと思います。実は私、元郵便局員として長年勤め、現在も契約社員として郵便配達の仕事に携わっているため、郵便局の内部事情やシステムにはかなり詳しいと自負しています。ゆうちょ銀行の総合口座通帳(通称:ぱるる)がいっぱいになった場合も、基本的にはATMでの繰越が可能です。しかし、ゆうちょ銀行ならではの特有のルールや、ATMで弾かれてしまう落とし穴がいくつか存在します。
まず、ゆうちょ銀行の場合、通帳繰越に対応しているのは「通帳繰越機能付きの大型ATM(緑色の機械)」に限られます。郵便局の店舗内にドンと置かれている大型のATMであれば、大抵「通帳記入・繰越」というボタンがあり、その場で新しい通帳を発行してくれます。しかし、ファミリーマートなどのコンビニ内に設置されている小型のゆうちょATM(色は同じ緑色ですが、カードしか入らないタイプ)では、構造上どうやっても通帳繰越は不可能です。
さらに、大型のATMであっても、以下のケースに該当する場合は機械での繰越がエラーとなり、窓口での手続きを強制されます。
- 定額預金・定期預金のページがいっぱいになっている場合: ゆうちょの総合口座通帳は、前半が通常貯金、後半が定額・定期預金のページに分かれています。前半がいっぱいになった場合はATMで繰越可能ですが、後半の定額・定期預金のページがいっぱいになった場合は、ATMの機械では対応できず、必ず窓口へ行く必要があります。
- 総合口座通帳(ぱるる)以外の特殊な通帳の場合: 通常貯蓄貯金通帳など、色の違う通帳はATM繰越に対応していません。
- 磁気不良や激しい破損がある場合: 通帳が折れ曲がっていたり、スマホの磁気で読み取れなくなっていたりすると、機械がエラーを吐き出します。
- 氏名変更や住所変更を放置している場合: 過去に結婚などで苗字が変わったのに手続きをしていない場合などは、セキュリティロックがかかり繰越できません。
メガバンクの窓口は通常15時で閉まってしまいますが、ゆうちょ銀行の貯金窓口は原則16時(一部の中央郵便局などは18時)まで営業しているというメリットがあります。もしATMで弾かれてしまった場合は、諦めずに営業時間内に窓口の番号札を引いて、局員さんに「いっぱいになったので繰越をお願いします」と伝えましょう。
窓口で確実!通帳繰越を行う際に「必要なもの」一覧と準備
ATMでの繰越操作に不安がある方や、なぜか磁気不良で機械が読み取ってくれずエラーになってしまう場合、または家族の通帳を複数冊まとめて処理したい場合などは、銀行や郵便局の窓口へ行って直接行員(局員)さんに手続きをお願いするのが最も確実で手っ取り早い方法です。
しかし、窓口へ行く際には、手ぶらというわけにはいきません。いざ窓口へ行ってから「〇〇が足りないので手続きできません」と追い返されてしまうと、ただでさえ貴重な平日の時間が無駄になってしまいます。事前に必要な持ち物をしっかりと準備しておくことが大切です。
【窓口での通帳繰越に必要な持ち物チェックリスト】
- いっぱいになった古い通帳(必須): これが無いと情報が引き継げません。自宅に忘れないように一番にカバンに入れましょう。
- お届け印(銀行印): 最近は「印鑑レス口座」も増えていますが、古い通帳からの切り替えや、本人確認が必要なイレギュラーな事態に備えて、原則として口座開設時に登録した印鑑を持参するのが最も無難で確実です。
- 本人確認書類(運転免許証、マイナンバーカード、健康保険証など): 単純に通帳のページがいっぱいになっただけの繰越であれば不要な金融機関も多いです。しかし、長期間(数年以上)取引を行っていなかった口座の場合や、磁気が完全に壊れていて身元確認が厳重に行われる場合は、窓口で提示を求められることがあります。必ず財布に入れておきましょう。
窓口で手続きを行う最大のメリットは、金融機関のプロフェッショナルである行員さんがその場で直接対応してくれる「安心感」です。例えば、「最近よくATMで磁気不良のエラーが出るんです」と相談すれば、新しい通帳の磁気ストライプを強化する設定(磁気シールド付き通帳への変更など)をしてくれたり、スマートフォンケースの磁石に近づけないためのアドバイスをもらえたりします。
平日の営業時間内(銀行なら15時まで、ゆうちょなら16時まで)に足を運ぶ必要があり、混雑時には30分以上待たされることもありますが、複雑な事情がある場合や確実に手続きを終わらせたい場合は、やはり窓口の利用が一番のおすすめです。
要注意!通帳記帳で溜めすぎた場合、どうなる?(合算記帳のリスク)
「通帳の余白があと少しでいっぱいになりそうだけど、繰越に行くのが面倒くさいから、しばらく記帳しないで放置しておこう…」などと安易に考えている方は、今すぐその考えを改めることをおすすめします。長期間にわたって記帳を行わなかったり、未記帳の取引件数が一定の基準(金融機関によって異なりますが、おおむね30件〜100件程度)を超えてしまったりすると、ペナルティのような形で「合算記帳(おまとめ記帳)」という強制処理が行われてしまうからです。
合算記帳とは、文字通り未記帳だった数十件もの入出金明細が、通帳上に「合計入金額〇〇円」「合計出金額〇〇円」といった形で、たった1行にギュッとまとめられて印字されてしまう恐ろしい仕組みのことです。これが一度行われてしまうと、以下のような非常に厄介なデメリットが発生します。
| 合算記帳によって引き起こされる重大なリスク |
|---|
| いつ、どこで、何の引き落としがあったのか、個別の明細が通帳の紙面から完全に消滅する。 |
| 電気代やガス代などの光熱費の推移や、クレジットカードの引き落とし状況が追えなくなる。 |
| 万が一、スキミングなどで身に覚えのない不正引き出し被害に遭っていても、明細がまとまっているため発見が遅れる。 |
| 自営業やフリーランスの方が確定申告を行う際、過去の経費を遡って確認できず、パニックになる。 |
もし不幸にも合算記帳されてしまった場合、「やっぱり個別の明細が知りたい!」と思ったら、銀行の窓口へ出向いて「取引明細表」という書類を別途発行してもらうようお願いする必要があります。最近では、この取引明細表の発行に数百円〜数千円の手数料を取る金融機関が増えており、余計なお金と手間がかかってしまいます。このような事態を防ぐためには、日頃から月に1回はこまめにATMで記帳を行う習慣をつけるか、いっそのこと紙の通帳を捨てて、後ほど詳しく解説する「Web通帳」へと切り替えることを強く推奨します。
通帳を新しくしたい!余白ありでも繰越・再発行は可能なのか?
ここまで「通帳がいっぱいになった場合」の対処法をお伝えしてきましたが、中には「まだページにはたっぷり余白があるけれど、どうしても通帳を新しくしたい!」という特殊なケースもあるでしょう。例えば、通帳をズボンのポケットに入れたまま誤って洗濯機で回してしまいボロボロになった、コーヒーをこぼして激しく汚してしまった、あるいは結婚や離婚などで氏名が変わり、表紙にデカデカと書かれている名前を新しいものに変更したい、といった具合です。
結論から申し上げますと、余白が残っている状態であっても通帳を新しくすること自体は十分に可能です。ただし、その「理由」によって、窓口で対応してもらえる内容が「無料の繰越」になるか、「有料の再発行」になるかが明確に分かれます。ここを間違えると、思わぬ出費になりますので注意が必要です。
【無料で新しい通帳にしてもらえるケース】
まず、無料で対応してもらえる代表的な例は「氏名変更を伴う場合」です。結婚して苗字が変わった場合、古い名前の通帳を使い続けるのは防犯上も手続き上も問題があるため、窓口で無料で新しい名前が印字された通帳に切り替えてもらえます。
また、スマートフォンの上に通帳を置いていたせいで磁気が飛んでしまい、ATMが全く読み取れなくなったような「故意ではない磁気不良」の場合も、基本的には無料で新しい通帳を発行してくれます。さらに、金融機関の合併(例:三菱東京UFJ銀行から三菱UFJ銀行への名称変更など)によって、古いデザインの通帳がシステム上使えなくなった場合も、当然ながら無料で切り替えとなります。
【有料(再発行手数料)になってしまうケース】
一方で、通帳をどこかに落として紛失してしまった場合や、空き巣などの盗難に遭った場合は、防犯上の理由から口座の停止手続きを行った上で「再発行」という扱いになり、おおむね1,000円〜1,200円程度の再発行手数料を徴収されます。また、顧客側の明らかな不注意(洗濯機で回した、犬に噛みちぎられたなど)で激しく破損し、表紙の文字すら識別不能になった場合も、有料での再発行となるケースがほとんどです。
「なんかデザインに飽きたから気分を一新したい」といった、単なる自己都合の理由だけで、余白が大量に残っている通帳を無料で繰り越してほしいと窓口で頼んでも、原則としてお断りされることが多いです。紙という限りある資源を大切にする意味でも、基本的には最後のページまで大切に使い切ってから繰り越すのがマナーだと私は思います。
古い通帳いっぱいになったら捨てるべき?安全な処分方法と今後の管理術
- 使い終わって通帳いっぱいになったら捨てる?それとも保管する?
- 個人情報漏洩を防ぐ!古い通帳の正しい捨て方と裁断の手順
- 保管する場合の目安期間(税務調査や確定申告、年金確認に備えて)
- 通帳いっぱいになるのを防ぐ!Web通帳(無通帳口座)への移行メリット
- 防犯対策にもなる!複数口座と古い通帳のスマートな整理・管理方法
- 古い通帳の履歴を家計改善に活かす!過去の支出データの見直し方
無事に新しい通帳を手に入れると、手元には「済」という大きなスタンプが押されたり、銀行員によって機械で端を少し切り取られたりした「役割を終えた古い通帳」が残ります。この古い通帳、皆さんは自宅でどう処理していますか?引き出しの奥底に何十年分も溜め込んでいる方もいれば、「もう使えないならゴミだ」とすぐに捨ててしまう方もいるでしょう。ここでは、古い通帳の適切な取り扱いと、個人情報を守るための処分方法について、多角的な視点から詳しく解説します。
使い終わって通帳いっぱいになったら捨てる?それとも保管する?
いっぱいになった古い通帳を「即座に捨てるべきか、それとも数年間は保管しておくべきか」という問題は、実はその人のライフスタイルや職業、年齢によって正解が大きく異なります。一概に「ゴミだから捨てろ」とは言えません。
まず、一般的な会社員や主婦(主夫)の方であれば、過去数年分の家計のお金の流れを把握するための「強力なデータ」として、直近の古い通帳1〜2冊程度(約3〜5年分)は手元に残しておくのが無難であり、賢い選択です。例えば、急に車の車検や家電の故障で大きな出費があった際、「過去の同じ時期にどうやって家計をやり繰りしていたか」「ボーナスからいくら補填したか」を振り返るための貴重な教科書となります。私自身も58歳になり、家庭菜園など趣味を楽しみつつ将来の老後資金について考える機会が増えましたが、過去の通帳を見返すことで「この年は無駄遣いが多かったな」と反省する良い材料になっています。
一方で、個人事業主やフリーランスとして活動している方、または不動産収入などがある方は、古い通帳を「邪魔だから」とすぐに捨ててはいけません。事業に関わるお金の出入りが記載された通帳は、単なるメモ帳ではなく「取引の証拠書類(証憑)」として、法律で一定期間の保存が厳格に義務付けられているからです。税務調査が入った際に「もう捨ててありません」では絶対に通用しません。
また、「亡くなった親の遺品整理をしていたら、タンスから古い通帳が大量に出てきた」というような相続の場面でも、古い通帳は極めて重要な役割を果たします。過去のお金の流れ(他の兄弟への不公平な生前贈与がなかったか、使途不明金として引き出されていないかなど)を確認するために、10年分程度遡って確認することが実務上多々あります。このように、通帳は単なる「印字された紙の束」以上の法的な証拠能力を持つ場合があるため、何も考えずに即座に捨てるのは大きなリスクが伴うということを覚えておいてください。
個人情報漏洩を防ぐ!古い通帳の正しい捨て方と裁断の手順
十分な保管期間を過ぎた、あるいは明らかに不要だと判断して古い通帳を捨てる決断をした場合、最も神経を使うべきは「個人情報の漏洩(ろうえい)」です。
古いとはいえ、通帳には「口座番号」「支店名」「氏名」、そして過去のあなたの給料の額や生活水準、どこで買い物をしたかが丸裸になる詳細な取引履歴がびっしりと記載されています。これをそのまま、中身が見える半透明の可燃ゴミの袋にポイッと捨てるのは、自ら犯罪者に「私の資産状況を教えてあげます」とばら撒いているようなもので、現代社会において非常に危険な行為です。
ここでは、誰にも情報を盗まれないための、古い通帳の安全かつ完璧な処分手順をご紹介します。
【徹底ガード!古い通帳の安全な裁断手順】
- 表紙と裏表紙の分厚い厚紙を剥がして解体する: 通帳の表紙や裏表紙には、見えない磁気ストライプやICチップが埋め込まれていることが多いため、まずは表紙と中身の薄いページを物理的に分解して引きちぎります。
- 個人情報の急所を油性マジックで徹底的に塗りつぶす: 開いてすぐのページにある口座番号、氏名、お届け印の印影(ひと昔前の古い通帳には印鑑が直接押されています)などを、黒の油性ペンで真っ黒に塗りつぶします。100円ショップで売っている個人情報保護スタンプ(ケシポンなど)を併用するとさらに強力です。
- 電動シュレッダーで粉々に裁断する: 自宅にシュレッダーがある場合は、必ず「クロスカット(縦横に細かく裁断して紙吹雪のようにするタイプ)」で粉砕します。ストレートカット(うどんのように縦に細長く切るだけ)では、悪意のある人間がパズルのように容易に復元できてしまうリスクがあります。
- ハサミで切る場合は、ゴミの回収日を複数回に分ける: シュレッダーがない場合は、ハサミを使ってできるだけ細かく切り刻みます。特に口座番号や氏名が印字されている部分は念入りに切りましょう。そして、切ったクズを一度のゴミ出しで全て一つの袋に入れて捨てるのではなく、生ゴミやコーヒーのカスなどと混ぜて汚し、複数回のゴミ収集日に「分散させて」捨てることで、万が一ゴミ袋を持ち去られても復元されるリスクを極限まで下げることができます。
少し手間はかかりますが、自分と家族の資産情報、そして身の安全を守るための非常に重要な防衛プロセスだと考えて、面倒くさがらずに実践してください。
保管する場合の目安期間(税務調査や確定申告、年金確認に備えて)
古い通帳をあえて保管する場合、「じゃあ、一体いつまで取っておけば安心なの?」という疑問が湧くと思います。これも状況によって異なりますので、具体的な目安となる期間をケース別に詳しく見ていきましょう。
【一般の会社員・個人の場合:約5年】
一般的な生活費の引き落としや、会社からの給与振り込みの記録であれば、過去5年分の通帳を残しておけば生活する上で十分事足ります。例えば、クレジットカード会社側のシステムエラーによる引き落としミスや、税金・年金の支払いに関する行政とのトラブルがあった場合、おおむね過去5年分の支払い履歴(証拠)があれば、事実関係の調査や自己証明に役立ちます。「ちゃんと払ったはずだ!」と口で主張するよりも、通帳の印字を見せるのが最強の証明になります。
【個人事業主・フリーランスの場合:原則7年(青色申告)】
確定申告を節税効果の高い「青色申告」で行っている場合、帳簿や取引の証憑(しょうひょう)となる書類は、原則として7年間の保存が税法で義務付けられています。事業用の口座としてお金のやり取りを行っていた通帳は、立派なこの規定に該当します。(出典:国税庁『記帳や帳簿等保存・青色申告』)。白色申告の場合であっても、最低5年(法定帳簿類は7年)の保存が必要です。もし税務調査が入った際、過去の通帳履歴は調査官が必ず目を光らせてチェックする最重要項目ですので、金庫などの安全な場所に厳重に保管してください。
【将来的に相続の可能性がある場合:約10年】
親族が高齢になり、近い将来に相続が発生する可能性が視野に入っている場合は、親の通帳は最低でも過去10年分は保管しておくことを強くおすすめします。税務署は相続税の調査を行う際、亡くなる前10年間にわたる預金の動きを徹底的に追跡して調べ上げます。
これは、名義預金(名前だけ子供で実質は親の金)の有無や、直近の生前贈与の脱税がないかを確認するためです。履歴が残っていないと、税務署からの指摘に反論できないばかりか、遺産分割協議の際に親族間で「兄さんが親の金を勝手に引き出していたんじゃないか?」といったドロドロのトラブルになる原因にもなります。
通帳いっぱいになるのを防ぐ!Web通帳(無通帳口座)への移行メリット
これまで通帳がいっぱいになった際の「繰越」や「処分方法」について詳しく解説してきましたが、現代のテクノロジーを活用した根本的な解決策が存在します。それは「そもそも紙の通帳を持たない」という選択肢、すなわち「Web通帳(無通帳口座・デジタル口座)」への完全移行です。現在、メガバンクをはじめとする多くの銀行が、紙の削減(エコ活動)と印紙税・管理コストの削減を目的として、顧客に対してWeb通帳への切り替えを強力なキャンペーンと共に推進しています。
Web通帳へ移行することで得られるメリットは計り知れません。まず第一に、今回のテーマである「通帳繰越の手間」が完全にゼロになります。デジタルデータに記帳欄がいっぱいになるという物理的な概念が存在しないため、わざわざ雨の日にATMや窓口へ繰越に行く時間と労力が生涯にわたって不要になります。また、専用のスマホアプリを開けば、24時間365日いつでも、ベッドの上からでもリアルタイムの残高や直近の取引明細を指先ひとつで確認できる圧倒的な利便性があります。
さらに「過去の履歴を遡る」という点でも優れています。紙の通帳のように「3年前の通帳どこにしまったっけ?」と過去の冊子を家じゅう探し回る必要がありません。多くの金融機関のWeb通帳システムでは、最大10年分(※金融機関によって期間は異なります)の過去の明細をさかのぼって検索でき、必要に応じてCSVファイルやPDFデータとしてダウンロードしてパソコンに保存することも可能です。家計簿アプリ(マネーフォワードなど)との連携もスムーズになります。
そして忘れてはならないのがセキュリティ面です。物理的な通帳を持たないため、空き巣などの侵入窃盗によって通帳と印鑑をセットで盗まれるリスクが物理的に消滅します。万が一スマートフォンを外出先で紛失したとしても、アプリを開くには指紋認証や顔認証といった生体認証、あるいは複雑なパスワードで強固に保護されているため、紙の通帳を落とすよりも遥かに安全性が高いのです。
近年では、新規で口座を開設する際や通帳を繰り越す際に「紙の通帳発行手数料(年間1,000円程度)」を徴収する強気な銀行も増えていますが、Web通帳ならもちろん永年無料です。これからの時代、よほど紙の通帳に愛着や強いこだわりがない限り、Web通帳へ切り替えるメリットは非常に大きいと断言できます。
防犯対策にもなる!複数口座と古い通帳のスマートな整理・管理方法
私自身もそうだったのですが、50代後半ともなると、長年生活している間に、学生時代の進学、新卒での就職、転勤、引っ越し、あるいは住宅ローンの借り入れなどのさまざまなライフイベントのタイミングで、付き合いで銀行口座をいくつも開設してしまいがちです。その結果、今は全く使っていない古い通帳が自宅のあちこちに何冊も眠っているという「通帳メタボ状態」になりがちです。これを放置するのは、空き巣に狙われた際の防犯上も、自分の頭の中の管理上も決して好ましくありません。
まずは休日の数時間を使って、家の中にあるすべての通帳(現在メインで使っているもの、いっぱいになった古いもの、そして全く使っていない休眠状態のもの)を一つのテーブルの上にズラッと広げて、大掛かりな「通帳の棚卸し」を行いましょう。
スマートな整理・管理を行うためのステップは以下の通りです。
- 現在稼働している口座を絞り込む:
給与受取・生活費引き落とし用の「メイン口座」、いざという時のための「貯蓄用口座」、投資や趣味用の「サブ口座」など、明確な目的を持って現在動かしている口座(通帳)を選別します。自分の資産の流れをシンプルにするため、理想は多くても3〜4口座程度に集約することを目指しましょう。 - 10年以上放置している「休眠預金」を解約する:
残高が数百円〜数千円残ったまま、10年以上全く取引が行われていない口座は、法律により「休眠預金」として扱われ、民間公益活動に活用される可能性があります。全く使っていない地方銀行などの通帳を発見したら、身分証明書と登録印鑑を持参して窓口で解約手続き(または解約してメイン口座へ資金移動)を行い、残高を1円残らず引き上げて口座自体を完全に消滅させましょう。これでスッキリします。 - 保管する古い通帳を専用ケースでファイリングする:
先述した保管期間(5年〜7年)に該当する、今後取っておくべき古い通帳は、輪ゴムで適当に束ねるのではなく、100円ショップや無印良品などで売っている「通帳・パスポート専用ケース」や「ジップ付きの透明クリアファイル」に綺麗にまとめて保管します。「2018年〜2023年分(給与口座)」などと書いた付箋やラベルシールを貼って、耐火金庫や見つかりにくい安全な場所に保管しましょう。
使っていない余分な口座を思い切って解約することで、万が一空き巣に入られた際のリスクを大きく減らすことができ、なにより自分自身の資産管理が圧倒的にシンプルになり、心まで軽くなりますよ。
古い通帳の履歴を家計改善に活かす!過去の支出データの見直し方
最後に、いっぱいになった古い通帳を「ただの記録のゴミ」として保管したり捨てたりするだけでは、非常にもったいないというお話をします。古い通帳には、過去数年間にわたるあなたの「お金の使い方のクセ」や「生活の歴史」が克明に印字記録されています。この嘘をつかないリアルな生データを最大限に活用して、現在の家計改善や将来の投資へ役立ててみませんか?
いっぱいになって役目を終えた古い通帳をパラパラとめくりながら、ぜひ以下の3つのポイントを重点的にチェックしてみてください。
- サブスクリプションや固定費の「無駄」をあぶり出す:
毎月、同じような金額で定額引き落としされている項目に、蛍光マーカーで線を引いてみましょう。「あれ?数年前に無料キャンペーンで加入して、今は全く見ていない動画配信サービスの料金が落ちているぞ」とか、「幽霊会員になっているスポーツジムの会費が数年間も引き落とされ続けている…」といった恐ろしい事実に気づくことがあります。古い通帳から継続している無駄な固定費を発見し、面倒くさがらずに即座に解約手続きを行うだけで、年間の支出を数万円単位で大幅に削減できる即効性があります。 - ライフスタイルの変化に伴う「支出の膨張」を比較分析する:
例えば3年前の古い通帳と、現在の新しい通帳の明細を見比べて、光熱費やスマートフォンの通信費がどれくらい上がっているかを客観的に分析します。もし電気代が異常に高くなっている傾向が掴めれば、「よし、今週末に電力会社の切り替えプランを調べよう」とか「古いエアコンを省エネ家電に買い替えよう」といった、前向きな行動を起こすきっかけになります。 - 先取り貯蓄や投資へ回す「隠れた余力」を見極める:
過去の通帳履歴を俯瞰して見て、毎月給料日直前の残高がいくら残っていたかの平均値をざっくりと計算してみます。もし、意識せずとも毎月必ず3万円〜5万円程度残っている傾向があれば、その資金は生活に直結しない「余剰資金」である可能性が高いです。私自身も58歳という年齢でiDeCo(個人型確定拠出年金)の掛金を変更したり、話題のオルカン(全世界株式インデックスファンド)で資産運用をしたりしていますが、こういった過去の通帳から見つけた「隠れた余力」を先取りして投資に回すことで、将来の安心を築くことができます。
古い通帳は、言うなれば過去の自分から送られてきた「極めて精度の高い家計簿レポート」です。シュレッダーにかけて捨てる前に、美味しいコーヒーでも淹れて、一度じっくりとご自身の支出の歴史を見直す時間を設けてみることを強くおすすめします。きっと新しい発見があるはずです。
通帳いっぱいになったらどうする?ゆうちょ・ATMでの繰越方法まとめ
さて、通帳がいっぱいになった際の焦りやすい対処法から、古い通帳の安全な捨て方、そして隠れたデータを家計管理へと応用するテクニックまで、非常にボリュームのある内容で徹底的に解説してきました。
最後に、今回の記事の最も重要なポイントを総括しておさらいしましょう。
| 通帳いっぱいになった際の重要アクションまとめ |
|---|
| 通帳繰越はATMで簡単にできる: わざわざ平日の昼間に窓口に行かなくても、多くの銀行やゆうちょ銀行の専用ATM(大型のもの)を使えば、その場で数分でスムーズに新しい通帳を発行できます。 |
| 合算記帳のリスクを絶対に避ける: 長期間記帳をサボると取引明細が1行にまとめられてしまい、不正引き出しの発見遅れや家計管理の破綻を招きます。こまめな記帳かWeb通帳への移行が必須です。 |
| 古い通帳の処分は厳重に: 個人情報の塊です。そのまま捨てるのは自殺行為。捨てる際はシュレッダーやハサミで細かく裁断し、ゴミの日を複数回に分けて確実に処分しましょう。 |
| 保管期間の目安を把握する: 一般家庭は振り返り用に約5年、個人事業主は税務調査に備えて7年、相続が絡む親の通帳などは10年を目安に安全な金庫等に保管してください。 |
| Web通帳への移行で劇的に楽になる: 記帳や繰越という概念がなくなり、スマホでいつでも10年分の履歴を確認できるWeb通帳への切り替えを、この機会に真剣に検討しましょう。 |
| 過去の履歴を家計の見直しに活かす: 古い通帳を捨てる前に、無駄なサブスクが落ちていないかチェックし、浮いたお金を将来の資産形成(iDeCoやNISAなど)に役立てましょう。 |
通帳の最後のページがいっぱいになるという出来事は、決して「銀行に行かなきゃいけない面倒な手続きが発生したネガティブなイベント」ではありません。むしろ、これまでのお金の使い方を振り返り、「自分のお金の管理方法を見直す絶好のタイミング」だとポジティブに捉えてみてください。
この記事を参考に、まずは次のお休みの日に最寄りのATMや窓口で新しい通帳へ繰り越しを行い、手元に残った古い通帳の整理を始めてみてはいかがでしょうか。スッキリとした口座管理を実践することで、より安心で豊かな毎日を手に入れてくださいね。
新着記事